
在楼市“去库存”程度中云开体育,城市间的分化行情正在长远。
机构最新数据自大,规定上半年末,重心30个城市商品住宅的狭义库存去化周期为23.9个月,其中杭州、合肥不及1年,长沙、宁波、成都、长春、上海、天津不及20个月。
狭义库存指“已批准预售的未售商品住宅面积”,若去化周期不及1年,意味着在不辩论新增供应的情况下,现有待售商品住宅一年能卖完,部分城市的新址库存正领先走向合理区间。
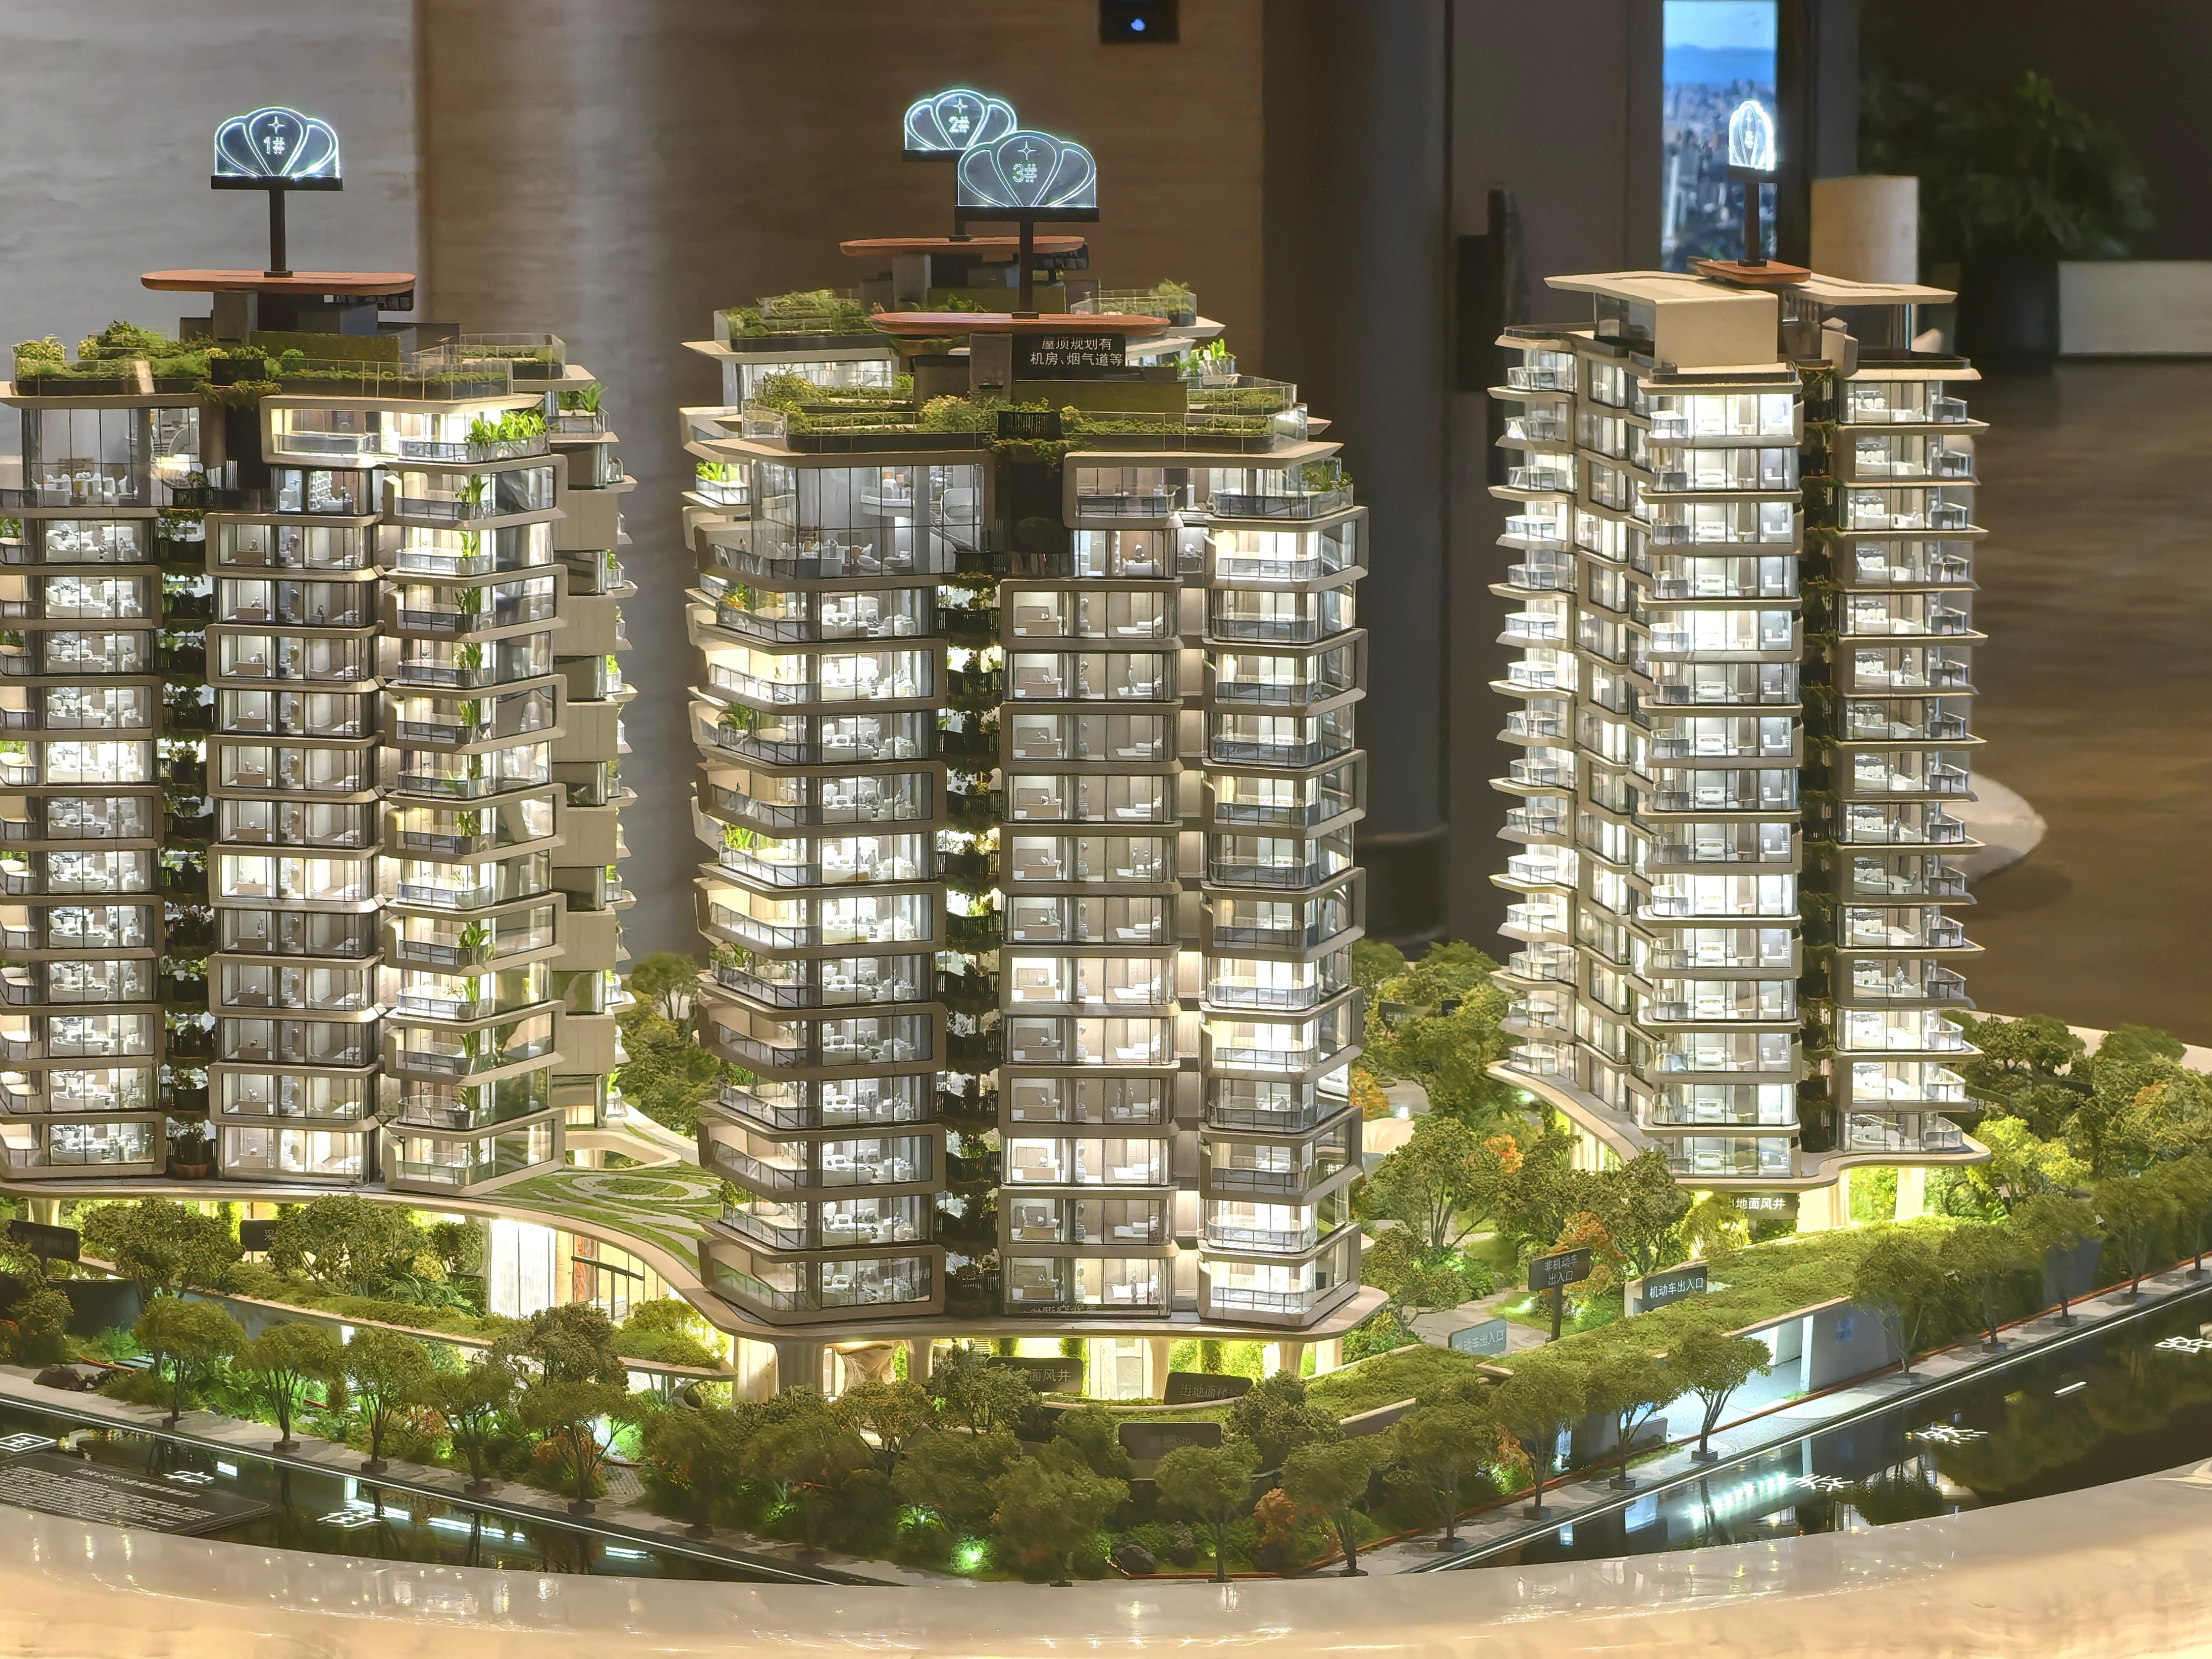
新址去化周期不一
新址去化周期指在面前销售速率下,库存新址销售完所需的技巧,可量度阛阓供求的健康程度。
要是去化周期低于6个月,被业内视为库存病笃的状态;去化周期大于18个月,阛阓则处于“供过于求”的状态;在这区间内,最合理的去化周期莫得单一圭臬,一般6至12个月被视为健康状态。
面前,不同城市的新址去化周期不一,且分化较为权臣。
据普睿数智数据,规定2026年6月30日,重心30个城市狭义库存去化周期为23.9个月,预备顺序为“已批准预售的未售商品住宅面积”/“近12个月月均去化面积”。
其中,杭州、合肥去化周期不及1年,长沙、宁波、成都、长春、上海、天津不及20个月。要是不辩论新型样供应入市,这些城市的未售新址1到2年傍边能卖完。
要是按“近6个月月均去化面积”预备,杭州、合肥、上海、天津的去化周期将在“12个月月均”基础上进一步镌汰,自大出当地阛阓近半年进展较好、去化速率加速。
以去化周期不及一年的合肥为例,克而瑞安徽区域论说自大,上半年合肥商品住宅阛阓处于去库存通谈,规定2026年6月,去化周期(按6个月预备)收窄至10.6个月,去化压力改善。
分区域看,合肥里面分化权臣,蜀山区近6月去化周期在23.8个月傍边;庐阳区16.0个月、滨湖区17.8个月,存在一定积聚压力;经开区去化周期5.5个月,为主城最运动区域之一。
究其原因,供给端严控增量,是推动去化周期下落的主要原因。数据自大,合肥的居住用地供应已贯穿四年下调,2026年居住用地运筹帷幄供应限制仅200公顷,较2022年峰值下落72.7%。商品住宅供应也执续缩减,2021到2025年供应面积从499.7万闲居米降至192.7万闲居米。
“合肥市面前的‘低库存’景色,在一定程度上反应的是主动收缩供给的完毕,不宜径直解读为阛阓供不应求。”克而瑞地产讨论示意。
杭州方面,中指讨论院指数讨论部总司理曹晶晶称,按近12个月月均销售面积预备,杭州新址短期库存出清周期为8.8个月,主要源于需求韧性与供应节律相对匹配。在需求端,杭州数字经济、东谈主工智能等先导产业汇聚效应执续开释,对高修养东谈主才造成较强诱惑力,住房增量需求有坚实撑执;同期,杭州住房产物立异较为活跃,“好屋子”建设鼓励较快,结构性热销对合座去化造成一定拉动。
在曹晶晶看来,判断一个城市的新址供需是否确实趋于平衡,还需聚首库存皆备量、供应结构等维度轮廓不雅察。面前部分城市的较低出清周期,更多反应的是中枢区域优质名成见结构性偏紧,而非全市域库存的全面出清。若后续土地供应和新批预售赓续不及,有用供给可能出现缺口,成交量或因优质名目减少而有所回落,出清周期运筹帷幄或将回升。
楼市去库存仍需发力
面前,楼市“去库存”如实已开动长远成效。
据国度统计局数据,2026年5月末,世界商品房待售面积为7.72亿闲居米,同比下落0.4%,已贯穿3个月同比下落。其中,待售3年以底下积5.72亿闲居米,下落2.8%,降幅大于总量。
曹晶晶告诉第一财经,本年3月以来,世界商品房待售面积完毕了自2021年7月以来的执续增多态势,供给端“控增量、去库存”的成果正在舒适完结。此外,2022年以来,住宅新开工面积执续小于销售面积,本年1~5月依然保执此趋势,推动楼市库存限制舒适回落。
克而瑞方面也称,2022年于今,地产新开工面积已贯穿4年多低于新址销售限制。新开工的收缩,有助于收缩阛阓供给压力。在这背后,场地政府正通过减少新增住宅用地出让、鼓励城市更新与收储等方式主动压降供应,房企投资意愿也较为低迷,曲折推动了供求关系向去库存进展。
易居讨论院示意,跟着阛阓深度调养,以前“屋子太多”、“库存积压”等情况正在好转,库存总量扩大的势头得到有用险峻。诚然面前库存限制仍处于历史高位,但存量房源正在被舒适消化。此外,面前新供名目数目较少,且更多偏向“好屋子”名目,有助于阛阓加速消化。
不外,面前楼市的去库存进展,大多是靠“控供给”带来的被迫消化,并非阛阓销售速率大幅晋升。尤其是部分三四线城市新址阛阓销售速率放缓,去化周期仍处于高位。
克而瑞数据自大,规定2026年6月末,50个典型城市商品住宅去化周期仍处于26.1个月的高位区间。其中,一线城市去化周期25.3个月,二线城市24.4个月,三四线城市达到31.6个月。
“合座来看,三四线城市去化周期的大宗高位,与阛阓需求疲软、成交活跃度不及密切联系,改日去库存如故这些城市濒临的永久挑战。”该机构称。
除了去化周期大宗较长的三四线城市,部分中枢城市的里面阛阓也在分化,难卖的多为“老库存”。
以天津为例,普瑞数智天津论说自大,当地1038万闲居米的新址存量中,有56.8%的库存属于“惰性库存”,即顺销状态下月均去化面积不及1000闲居米以及近6个月无成交的名目。
该论说称,这意味着在现有已取证的房源中,有589万闲居米的房源永久无法造成有用成交,包括早年贪图的大盘、脱险房企的楼盘,以及新规前产物力过期、竞争力不及、去化接力的房源等。2023年及以前入市的名目,是拉低合座去化服从、拉长去化周期的主要原因。
易居讨论院也示意,土地阛阓从供给端缩量,客不雅上减少了潜在的库存空间。但也要看到,面前好多城市仍濒临一二手房尚未完全联动的场面,二手房交往的岑岭并未对新址造成较为领悟的飘荡效应。后续仍需进一步挖掘潜在需求,增强新址的购买力,更好推动新址销售和去库存。
曹晶晶合计,面前房地产阛阓尚处调养经由中,仍需供需两头协同施策。供给端应聚首城市实质销售情况,合理把控宅地出让节律,同期加速存量商品房和闲置土土地活行使;需求端应执续优化交往环境和信贷支执,买通住房置换链条,推动真实居住需求有序开释,促进阛阓供需关系舒适改善。
举报 第一财经告白谐和,请点击这里此内容为第一财经原创,文章权归第一财经统统。未经第一财经籍面授权,不得以任何方式加以使用,包括转载、摘编、复制或确立镜像。第一财经保留根究侵权者法律职守的职权。如需得到授权请揣测第一财经版权部:[email protected] 文章作家
孙梦凡
联系阅读 一财社论:分场景施策,推动“东谈主工智能+”落地成效
关于敬佩性场景提供产业计谋等正向引发,关于可能性场景愈加包容试错。
6 8050 06-30 19:38 上半年超560条计谋稳楼市,新址二手房等来库存“拐点”
巩固房地产已高涨为关乎住户钞票的宏不雅问题。
8 53620 06-30 17:16 上海楼市出现新信号:有新址楼盘“逆势提价”
阛阓预期正在发生精巧变化。
9 12235 06-18 20:04 高盛:四大中枢要素将驱动沪深楼市领先复苏,但将呈现结构性分化
高盛合计,高端阛阓将领先回暖,中心城区“老破小”紧随自后,而平庸改善型住房的需求反弹延后。
9 5725 06-17 12:34 “看守信用 共赢改日”——6·14信用记载宥恕日手脚:一次性信用建联想谋落地成效,警惕“征信建设”骗局 4206 06-16 13:33 一财最热 点击关闭